Font: PV Magazine

Els preus dels mòduls i inversors solars augmentaran la xifra d'instal·lacions de capacitat d'energia solar en gairebé 90 països aquest any, segons IHS Market, i els analistes prediuen que aquesta vegada l'any vinent revisarem un període de tres mesos que es van veure uns 34 GW de PV nous a tot el món.
Aquest és un dels vuit ressorts solars a tenir en compte per a aquest any que han estat seleccionats per les xifres numèriques de l'IHS, que prediuen que nou països instal·laran més de 500 MW de capacitat solar que l'any passat. El preu del mòdul i del inversor es redueix del 32% i del 18%, respectivament, en els dos últims anys provocarà un creixement de la fotovoltaica i l'excés d'oferta que es veia l'any passat en mercats cel·lulars i mòduls és probable que s'inverteixi algun temps en el segon trimestre.
El PV europeu és gran i corporatiu
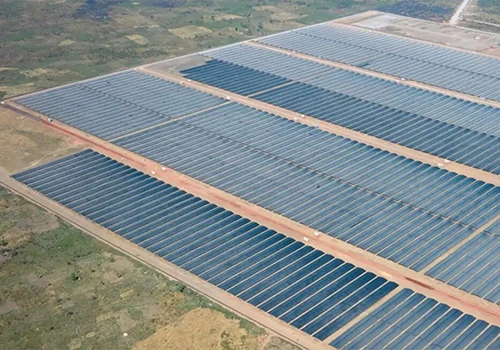
A la part posterior d'un nombre creixent de PPA corporatius, la demanda fotovoltaica europea estarà en el seu més fort des de 2012, amb 18 GW d'instal·lacions previstes. IHS considera que l'economia atractiva és el principal motor del renaixement solar europeu. El mercat de l'escala d'utilitat de la regió serà el guanyador més gran, que representarà el 48% de les instal·lacions respecte al 33% de l'any passat. "Aquest augment està molt ajudat per projectes de licitació a Alemanya, França, Països Baixos [i] Espanya, que impulsaran el 62% de les noves incorporacions a escala d'utilitat [en] Europa aquest any", afirma l'informe destacat del 2019. Gairebé una quarta part de les noves incorporacions obtindran ingressos d'origen de PPA privats signats directament amb grans consumidors d'electricitat o amb comerciants d'energia. Els principals mercats de PPA privats són a Espanya, Portugal i Itàlia.
Renovació i repodificació
La flota de PV d'envelliment d'Europa estarà subjecta a la renovació i repoblament. Segons IHS Markit, uns 40 GW de plantes amb una capacitat de més de 100 kW cada un tenen més de sis anys. Tot i que l'antiga flota es beneficia d'esquemes generosos d'incentius, la tecnologia d'envelliment i els defectes dels components afectaran els rendiments, i els fabricants d'equips que busquen nous canals de venda veuen l'oportunitat. Les operacions no només es limitaran a la reparació i substitució d'inversors, i un altre equilibri dels components del sistema, però també podrien veure una ona de recobriments de panells retrofit i l'addició d'optimitzadors de potència. Els principals mercats d'Europa seran Alemanya, Itàlia, Espanya i França - en aquest ordre. Els dos primers són els pesos pesats, gràcies a les seves històries d'adopció inicials, i representaran prop de tres quartes parts del mercat potencial.
Xina continuarà impulsant la dinàmica del mercat global
El creixement fotovoltaic de la Xina durant els últims vuit anys no va tenir precedents, amb 175 GW d'instal·lacions acabades. Les tarifes nacionals d'alimentació van estimular el mercat intern i el país va arribar ràpidament a enfortir la seva base de fabricació. La Comissió Nacional de Desenvolupament i Reforma de la Xina s'ha proposat impulsar la paritat de la xarxa elèctrica, tot i que segons els analistes de l'IHS, els projectes no subvencionats generaran escassa demanda aquest any. No obstant això, els analistes preveuen un mercat estable de 40-50 GW xinesos per als propers quatre anys. Els autors de l'informe afirmen que aquesta estimació es basa en la hipòtesi que la Xina seguirà oferint un marc que reflecteixi la seva agenda sensible al clima i la protecció de la seva base de fabricació. "Qualsevol desviació significativa de la Xina d'aquesta via tindria, per descomptat, conseqüències significatives per a les perspectives globals", van escriure els analistes.
Escriptura d'emmagatzematge a gran escala
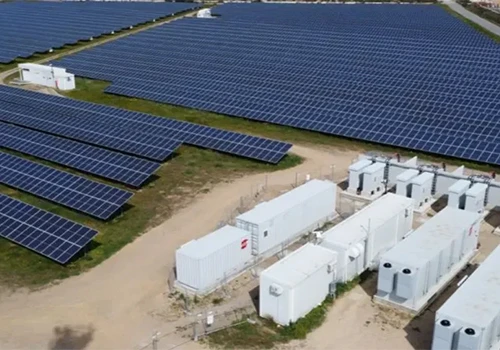
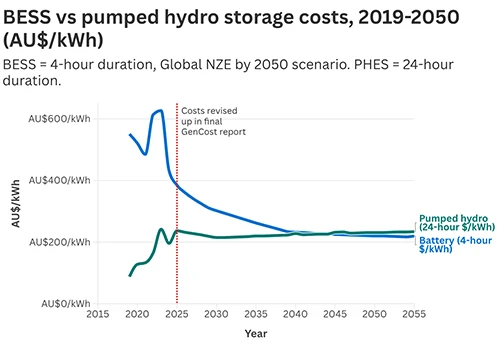
Aquest any, segons IHS, es veuen els primers volums d'instal·lació significatius d'emmagatzematge a escala d'utilitat col·locats amb plantes solars. Gran part del desenvolupament tindrà lloc a Amèrica del Nord, amb previsió de 500 MWh. El creixement del mercat nord-americà es veurà motivat per la introducció de plans de crèdit fiscal sobre inversions federals, que, segons sembla, van iniciar la indústria solar del país. L'any passat, es va decidir que el règim fiscal també es podia aplicar als sistemes d'emmagatzematge col·locats amb energia solar a escala. "La canonada de sistemes fotovoltaics d'escala utilitària amb plans per afegir bateries als EUA va créixer a més de 6 GW", va afirmar l'informe de la IHS, tot i que els analistes van advertir que molts dels projectes eren especulatius. No obstant això, esperen que es construiran 2 GW d'emmagatzematge d'energia durant els propers cinc anys. A part d'Estats Units, l'informe assenyala a Corea del Sud un altre mercat d'alt creixement per a grans emmagatzematges d'aquest any.
Competència agressiva al mercat inversor
Durant els últims cinc anys, els preus de l'inversor han caigut un 61%, situant una gran pressió sobre els marges i els ingressos del fabricant. Com a resultat, molts proveïdors han treballat per diversificar la seva cartera oferint serveis d'enginyeria, adquisició i construcció, així com operacions i manteniment. Aquesta tendència està prevista per continuar, diuen els analistes. En una lluita per evitar la commoditització de productes inversors, els proveïdors han d'aprofitar ràpidament la intel·ligència artificial, l'aprenentatge automàtic, les aplicacions d'Internet de les coses i altres noves tecnologies. Es preveu que, en particular, es carregui el consum d'energia elèctrica per a un alt creixement en la pròxima dècada.
La cursa d'eficiència del mòdul s'escalfa
Els mòduls solars s'han convertit en un 25% més eficient durant l'última dècada i les tecnologies d'alt rendiment, com les cèl·lules monocristal·lines, es converteixen en un corrent principal. Les cèl • lules PERC d'eficiència més alta probablement representaran la meitat de la producció mundial aquest any, fins a arribar al 14% el 2016. "La possibilitat que els mòduls de 400 W que utilitzin cel·les PERC de tipus p que arribin a la producció en massa l'any 2019 ara estan en discussió", van escriure els analistes. . Longi, Jinko Solar, Canadian Solar i altres marques de primer nivell ja han anunciat productes que arribaran al punt de 400 W. Els mòduls bifacials, però, haurien d'esperar fins al 2020 o posterior per al seu avenç comercial. Fins llavors, els projectes pilot proporcionaran més dades als inversors que reflexionen sobre la tecnologia, segons IHS Markit.
Digitalització del sistema energètic a vapor complet
S'han enviat diàriament uns 30.000 nous ordinadors d'inversors fotovoltaics connectats amb coses, que ascendeixen als 11 milions al llarg de 12 mesos. Els analistes de l'IHS diuen que la indústria utilitzarà aquest any per centrar-se en com generar valor a partir de les dades que proporcionaran. Les operacions i la gestió podrien ser el primer camp d'aplicació per a aquest desenvolupament i ABB, Schneider Electric i Siemens ja ofereixen plataformes informàtiques industrials de tot tipus. També aquest any es produiran avenços més fragmentats en la mesura, la monitorització i el funcionament de les granges solars residencials i de graella a escala. A més, la combinació de les dades acumulades podria conduir a paquets de gestió de serveis públics, tal com els autors els etiqueten. "Per exemple, combinar les dades de mesura del client, la sortida de l'inversor solar i la informació meteorològica permetrien a les empreses o als operadors de la xarxa comprovar i superposar els requisits energètics i gestionar millor la xarxa", afegeix l'informe.